



湖北长阳农村商业银行股份有限公司
2025年度信息披露报告
第一章 重要提示
公司董事会及董事保证本报告所载资料不存在任何虚假记载、误导性陈述或者重大遗漏,并对其内容的真实性、准确性和完整性承担个别及连带责任。
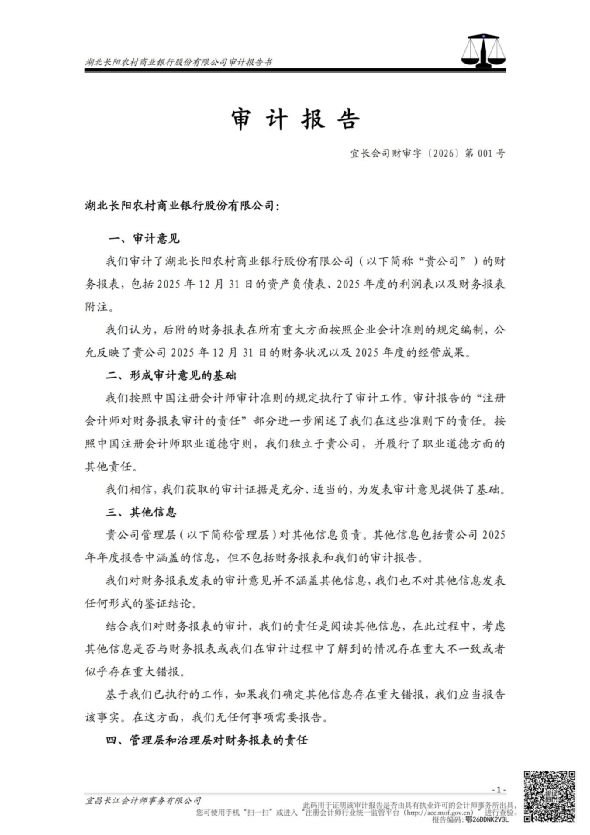
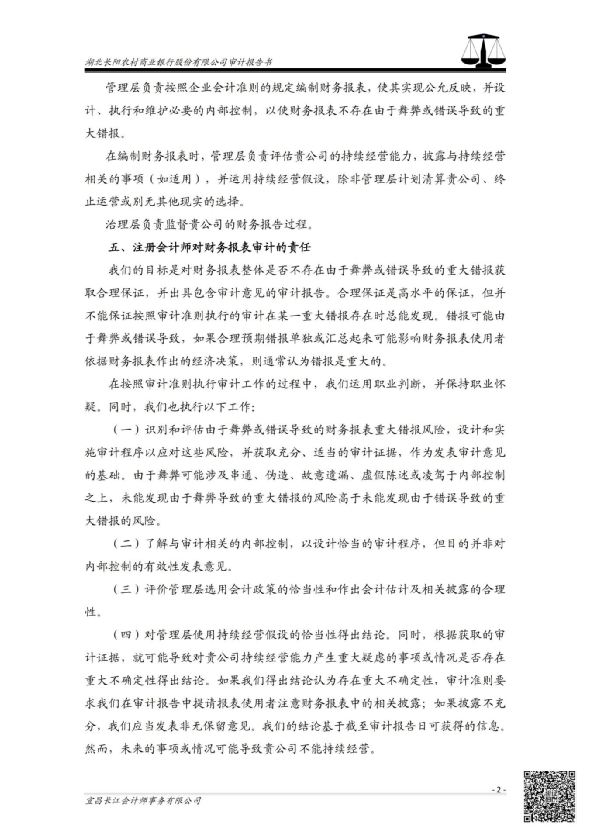
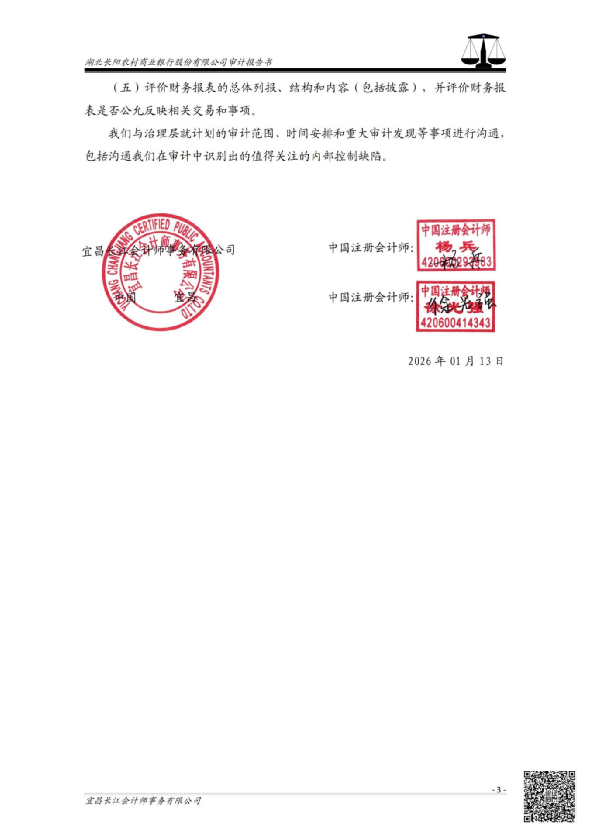
公司年度财务会计报告已经宜昌长江会计师事务有限公司根据中国注册会计师审计准则进行审计,并出具标准无保留意见的审计报告。
公司董事长吴涛、主管财务会计工作副行长赵小云及财务部门负责人卢云锋,保证年度报告中财务报告的真实、完整。
第二章 公司基本情况简介
一、法定中文名称:湖北长阳农村商业银行股份有限公司
(简称:长阳农商银行,以下简称“本行”)
法定英文名称:Hubei Changyang Rural Commercial Bank Company Limited
(英文简称:Changyang Rural Commercial Bank)
二、法定代表人:吴 涛
三、董事会秘书:高 山
联系地址:湖北省长阳土家族自治县龙舟坪镇龙舟大道52号
联系电话:0717-5328006
传 真:0717-5328006
四、注册地址:湖北省长阳土家族自治县龙舟坪镇龙舟大道52号
邮政编码:443500
网 址:https://www.hbxh.com.cn/changyang/
电子信箱:1974741725@qq.com
五、公司其他有关资料:
注册登记日期:2012年7月20日
注册登记地点:宜昌市市场监督管理局
统一社会信用代码:91420500050022523G
公司聘请会计师事务所名称:宜昌长江会计师事务有限公司
办公地址:湖北省长阳土家族自治县龙舟坪镇龙舟大道52号
第三章 股本及股东情况
截至2025年12月31日,本行共有股份33005.3605万股,构成如下:其中法人股25914.2732万股,占股份总额的78.52%;自然人股7091.0873万股,占股份总额的21.48%;其中:本行职工股3360.8993万股,占比10.18%。股东总数383户。其中法人17户,自然人366户,自然人股东中内部职工340户。
一、最大十户法人持股情况( 单位:万股、%)
| 序号 |
股东名称 |
股东性质 |
持股数量 |
占总股本 比例 |
| 1 |
长阳清江水务投资控股集团有限公司 |
法人 |
3000.00 |
9.09 |
| 2 |
长阳清江投资发展有限公司 |
法人 |
2700.00 |
8.18 |
| 3 |
湖北三峡农村商业银行股份有限公司 |
法人 |
2423.76 |
7.34 |
| 4 |
湖北枝江农村商业银行股份有限公司 |
法人 |
2423.76 |
7.34 |
| 5 |
湖北当阳农村商业银行股份有限公司 |
法人 |
1963.55 |
5.95 |
| 6 |
深圳市汉正科技有限公司 |
法人 |
1963.55 |
5.95 |
| 7 |
深圳市绿海城集团有限公司 |
法人 |
1963.55 |
5.95 |
| 8 |
长阳土家族自治县新农茶业有限责任公司 |
法人 |
1559.34 |
4.72 |
| 9 |
长阳路晨公路养护有限责任公司 |
法人 |
1534.02 |
4.65 |
| 10 |
湖北枫林建设集团有限公司 |
法人 |
1534.02 |
4.65 |
| 合计 |
21065.5439 |
63.82 |
注:1.上述股东之间不存在关联关系。
2.截至2025年末,本行主要股东长阳清江水务投资控股集团有限公司将所持股权中1490万股办理了股权质押,股权质押占比49.67%;本行主要股东长阳清江投资发展有限公司所持股权中1300万股办理了股权质押,股权质押占比48.15%。
3.截至2025年末,本行法人股东秭归金城酒店管理有限公司将所持股权中706.92万股办理了股权质押,股权质押占比49.99%。
二、最大十户自然人持股情况(单位:万股、%)
| 序号 |
股东姓名 |
股东性质 |
持股数量 |
占总股本 比例 |
| 1 |
邓衍贵 |
自然人 |
510.89 |
1.55 |
| 2 |
林婧 |
自然人 |
308.40 |
0.93 |
| 3 |
张泽奎 |
自然人 |
306.80 |
0.93 |
| 4 |
曹为 |
自然人 |
306.80 |
0.93 |
| 5 |
邹宇童 |
自然人 |
306.80 |
0.93 |
| 6 |
马名 |
自然人 |
204.70 |
0.62 |
| 7 |
徐凤丽 |
自然人 |
208.68 |
0.63 |
| 8 |
邓涛 |
自然人 |
172.76 |
0.52 |
| 9 |
田明琼 |
自然人 |
153.40 |
0.46 |
| 10 |
何士元 |
自然人 |
142.70 |
0.43 |
| 合计 |
2621.948 |
7.94 |
注:上述股东之间不存在关联关系。
第四章 公司治理情况
一、召开股东大会情况
2025年5月12日召开了2024年度股东大会,选举张震为我行新任独立董事。通过了《2024年度董事会工作报告》《2024年度监事会工作报告》《2024年度财务决算和2025年度财务预算的议案》《2024年度利润分配和股金分红的议案》《2025年重大投资计划的议案》《长阳农商银行不良贷款利息减免实施细则》《对湖北长阳农村商业银行股份有限公司董事会不良贷款利息减免审批及授权的议案》《补选长阳农商银行董事、监事的议案》《长阳农商银行2024年度关联交易报告》等议案。
二、董事会的构成及其工作情况
报告期末,董事会成员9名,其中独立董事3人、股东代表董事4人、职工董事2名;董事会的人数、构成符合《公司章程》规定。董事会下设决策与战略委员会、人事提名及薪酬委员会、风险管理与关联交易控制委员会、审计委员会、“三农”金融服务委员会、消费者权益保护委员会、反洗钱工作委员会,各专门委员会严格按照《董事会专门委员会议事规则》履行职责,在报告期内对一系列有关公司发展与管理中的重大问题进行了研究和决策。
2025年4月22日,召开四届九次董事会,审议通过提名张震为我行第四届董事会独立董事,审议通过《2024年度董事会工作报告》《2024年度监事会工作报告》《2024年度财务决算和2025年度财务预算的议案》《2024年度利润分配和股金分红的议案》《2025年重大投资计划的议案》《长阳农商银行不良贷款利息减免实施细则》《对湖北长阳农村商业银行股份有限公司董事会不良贷款利息减免审批及授权的议案》《补选长阳农商银行董事、监事的议案》《长阳农商银行2024年度关联交易报告》等议案。
2025年5月12日,在召开2024年度股东大会之后,召开四届十次董事会,审议通过《2025年一季度业务经营情况报告》《七个专门委员会组成人员的议案》《董事会对风险管理委员不良贷款利息减免转授权》的议案。通报了董事会七个专门委员会2025年工作计划。
2025年8月8日,召开四届十一次董事会,审议通过《2025年上半年业务经营情况报告的议案》《修改新“三定”编制管理规定的议案》《2025年上半年关联交易管理情况报告的议案》《法人股东深圳市绿海城集团有限公司股权变更的议案》《法人股东宜昌洪源路桥建设有限公司股权变更的议案》,并通报了上半年各专门委员会工作报告。
2025年9月30日,召开四届十二次董事会,审议通过《2025年前三季度业务经营情况报告的议案》《修订长阳农商银行公司章程的议案》《部分中层管理人员任职调整的议案》《意向购买长阳清江水务投资控股集团开发写字楼一栋及裙楼重大关联交易的议案》。
三、监事会的构成及其工作情况
监事会现有成员5名,其中外部监事2名、职工监事3名,监事会的人数、构成符合监管要求和公司章程规定。
2025年4月22日召开四届八次监事会例会,审议2024年监事会工作报告;对董事会、高级经营层、监事会2024年度履职评价,安排布置2025年度工作。2025年5月12日召开四届九次监事会,审议长阳农商银行关于对2021年班子成员合规工资兑付的审计报告、长阳农商银行关于对2021年度合规工资兑付的审计报告、长阳农商银行关于2024年度关联交易专项审计报告、长阳农商银行关于2024年度内部资本充足评估情况审计报告。2025年8月8日召开四届十次监事会,总结上半年监事工作,安排后期工作。2025年10月17日召开四届十一次监事会,总结2025年监事会工作,听取长阳农商银行2025年上半年财经纪律检查情况报告,监事长初步安排2026年监事会工作。
四、董事、监事和高级管理人员情况
(一)2025年12月末董事、监事、高级管理人员基本情况(单位:万股)
| 姓名 |
职务 |
性别 |
年龄 |
文化程度 |
任期起止日期 |
持股数量 |
| 吴 涛 |
董事长 |
男 |
48 |
本科 |
2025.4至今 |
18.4083 |
| 马宏文 |
职工董事、行长 |
男 |
53 |
本科 |
2021.5至今 |
0 |
| 杨少键 |
股东代表董事 |
男 |
53 |
硕士研究生 |
2023.5至今 |
0 |
| 吴汇洋 |
股东代表董事 |
男 |
30 |
专科 |
2023.5至今 |
0 |
| 秦彩霞 |
股东代表董事 |
女 |
49 |
本科 |
2022.11至今 |
0 |
| 钟 丽 |
股东代表董事 |
女 |
48 |
本科 |
2020.5至今 |
0 |
| 张 震 |
独立董事 |
男 |
53 |
硕士研究生 |
2025.7至今 |
0 |
| 田 野 |
独立董事 |
男 |
57 |
博士 |
2023.5至今 |
0 |
| 余卫东 |
独立董事 |
男 |
57 |
博士 |
2024.5至今 |
0 |
| 胡正新 |
监事长 |
男 |
53 |
本科 |
2021.5至今 |
0 |
| 方正伟 |
职工监事 |
男 |
36 |
本科 |
2025.5至今 |
13.3461 |
| 覃彦宁 |
职工监事 |
女 |
32 |
本科 |
2025.4至今 |
6 |
| 邓津武 |
外部监事 |
男 |
35 |
本科 |
2025.4至今 |
0 |
| 曹 为 |
股东代表监事 |
男 |
57 |
大专 |
2022.5至今 |
306.8046 |
| 田建平 |
副行长 |
男 |
51 |
本科 |
2018.8至2025.11 |
27.6124 |
| 赵小云 |
副行长 |
男 |
44 |
本科 |
2021.8至今 |
0 |
重大说明:本行副行长田建平于2025年12月调入三峡农商银行任职。
(二)股东代表董事、监事单位任职情况
| 姓名 |
在本行担任职务 |
单位名称 |
在单位担任职务 |
| 吴汇洋 |
董事 |
深圳市绿海城集团有限公司 |
副总经理 |
| 杨少键 |
董事 |
深圳市汉正科技有限公司 |
总经理 |
| 秦彩霞 |
董事 |
湖北三峡农村商业银行股份有限公司 |
财务部总经理 |
| 钟 丽 |
董事 |
湖北枝江农村商业银行股份有限公司 |
财务部总经理 |
| 曹 为 |
监事 |
长阳天鑫劳务有限公司 |
总经理 |
| 邓津武 |
监事 |
宜昌清江电气有限公司 |
总经理 |
(三)报告期内董事、监事、高级管理人员薪酬情况
《湖北长阳农村商业银行股份有限公司董事、监事薪酬分配方案》规定对非职工董事、监事实行津贴制。公司职工董事、职工监事及公司高级管理人员薪酬按照薪酬考核管理办法考核兑现到人,实行延期支付。
2025年董事、监事和高级管理人员薪酬统计表
单位:万元
| 序号 |
姓名 |
性别 |
职务 |
薪酬总额 |
| 1 |
吴 涛 |
男 |
董事长 |
40.62 |
| 2 |
马宏文 |
男 |
职工董事 |
35.62 |
| 3 |
胡正新 |
男 |
监事长 |
35.52 |
| 4 |
田建平 |
男 |
高级管理人员 |
28.12 |
| 5 |
赵小云 |
男 |
高级管理人员 |
30.63 |
| 6 |
高 山 |
男 |
董事会秘书 |
25.64 |
| 7 |
方正伟 |
男 |
职工监事 |
19.91 |
| 8 |
覃彦宁 |
女 |
职工监事 |
19.05 |
| 9 |
田 野 |
男 |
独立董事 |
3 |
| 10 |
余卫东 |
男 |
独立董事 |
3 |
| 11 |
张 震 |
男 |
独立董事 |
3 |
五、部门与分支机构设置情况
报告期末,公司总部设有办公室、人力资源部、党建工作部、安全保卫部、信贷管理部、小微金融部、运营服务部、财务统计部、金融市场部、电子银行部、信息科技部、稽核审计部、合规与风险管理部、特殊资产经营部、纪委办公室与纪检监察室等15个职能部门,设置营业部1个直属经营部门。辖支行网点20个。报告期末,公司在岗员工总数为269人,退休157人。
第五章 董事会报告
一、经营情况
(一)报告期整体经营情况分析
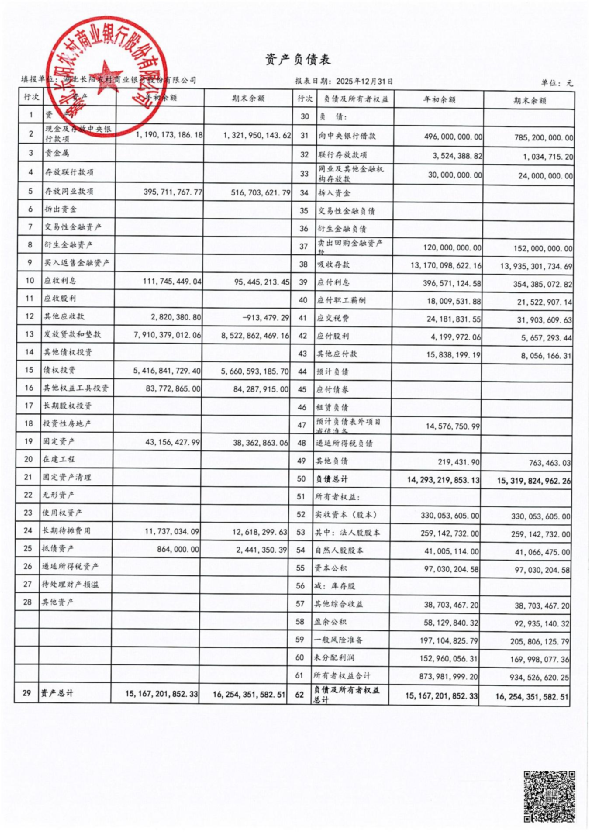
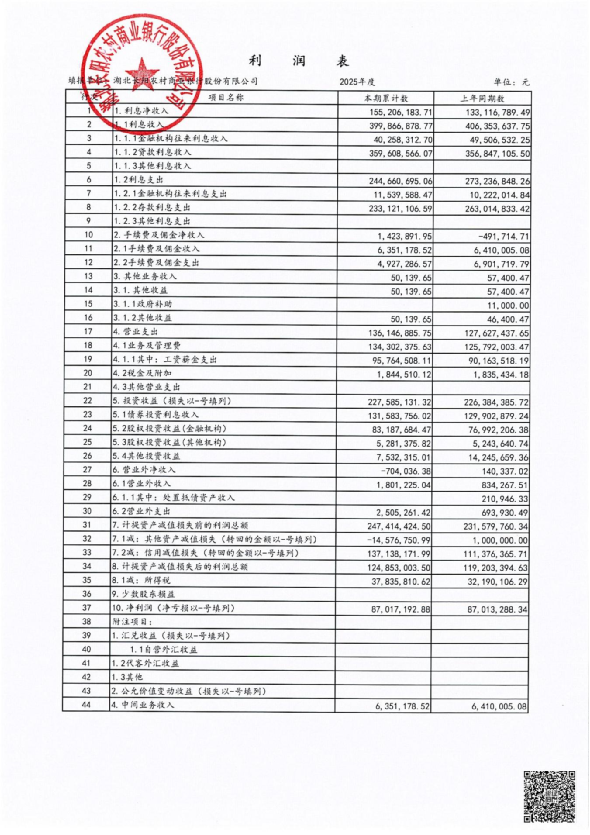
截至2025年12月31日,公司资产总额1625435.16万元,比上年增加108714.97万元,增长7.17%。负债总额1531982.50万元,比上年增加102660.51万元,增长7.18%。所有者权益93452.66万元,比上年增加6054.46万元,增长6.93%。各项存款余额1393530.17万元,比年初增加76520.31万元,增幅5.81%。贷款总额900823.21万元,比年初净增70062.82万元,增幅8.43%。当年累投各项贷款981216.33万元,累收各项贷款911153.52万元。五级不良贷款余额18808.77万元,不良贷款率2.09%,比年初上升0.13个百分点。全年实现税前利润12485.30万元,计提所得税3783.58万元,实现净利润8701.72万元。按国家金融监督管理总局非现场监管报表口径统计,年末资本充足率13.07%,核心资本充足率11.95%,资产利润率0.55%,资本利润率9.62%,拨备覆盖率278.63%,优质流动性资产充足率483.79%。
(二)主营业务收入构成及市场占有情况
1.按业务种类划分(单位:万元)
| 业务种类 |
业务收入 |
| 贷款利息收入 |
35960.86 |
| 金融机构往来收入 |
4025.83 |
| 手续费收入 |
635.12 |
| 其他营业收入 |
5.01 |
| 投资收益 |
22758.51 |
| 合计 |
63385.33 |
2.主要产品或服务市场占有情况
根据中国人民银行宜昌市分行统计数据,报告期末公司本外币存贷款总额在本地金融机构中的市场份额与排名如下:
| 项目 |
市场份额 |
排名 |
| 存款总额 |
46.15 |
1 |
| 贷款总额 |
27.83 |
1 |
二、银行主要业务情况
(一)贷款主要行业分布情况(单位:万元、%)
| 行业 |
年末贷款余额(万元) |
占贷款总额比例(%) |
| 农、林、牧、渔业 |
184421.52 |
20.47 |
| 采矿业 |
15052.70 |
1.67 |
| 制造业 |
52849.94 |
5.87 |
| 电力、热力、燃气及水的生产和供应业 |
29442.41 |
3.27 |
| 建筑业 |
141938.07 |
15.76 |
| 批发和零售业 |
90519.00 |
10.05 |
| 交通运输、仓储和邮政业 |
23642.67 |
2.62 |
| 住宿和餐饮业 |
33687.29 |
3.74 |
| 信息传输、计算机服务和软件业 |
5289.16 |
0.59 |
| 金融业 |
0.00 |
0.00 |
| 房地产业 |
11666.67 |
1.30 |
| 租赁和商务服务业 |
22004.22 |
2.44 |
| 科学研究和技术服务 |
3437.87 |
0.38 |
| 水利、环境和公共设施管理业 |
21450.91 |
2.38 |
| 居民服务、修理和其他服务业 |
16489.37 |
1.83 |
| 教育 |
8225.27 |
0.91 |
| 卫生、社会工作 |
4874.83 |
0.54 |
| 文化、体育和娱乐业 |
4096.31 |
0.45 |
| 公共管理、社会保障和社会组织 |
0.00 |
0.00 |
| 国际组织 |
0.00 |
0.00 |
| 个人贷款(不含个人经营性贷款) |
67237.12 |
7.46 |
| 买断式转贴现 |
164497.88 |
18.26 |
(二)报告期末贷款五级分类情况(单位:万元 、%)
| 贷款 |
金额(万元) |
占贷款总额的比例(%) |
| 正常类 |
848861.99 |
94.23 |
| 关注类 |
33152.45 |
3.68 |
| 次级类 |
8723.94 |
0.97 |
| 可疑类 |
2903.47 |
0.32 |
| 损失类 |
7181.36 |
0.8 |
| 合计 |
900823.21 |
100 |
(三)风险准备计提情况(单位:万元)
| 项目 |
年初数 |
报告期末 |
| 贷款损失准备 |
43592.85 |
52407.32 |
| 以摊余成本计量金融资产的减值准备 |
9126.92 |
6393.60 |
| 以公允价值计量且其变动计入其他综合收益金融资产的减值准备 |
0 |
0 |
| 其他减值准备 |
3453.90 |
1994.98 |
| 合计 |
56173.67 |
60795.90 |
(四)监管指标情况(银监会非现场监管报表口径 单位:%)
| 主要核心监管指标 |
监管标准 |
年末实际指标 |
| 流动性比例 |
≥25% |
128.84 |
| 单一客户贷款集中度 |
≤10% |
9.13 |
| 最大单家非同业单一集团客户风险暴露 |
≤20% |
9.55 |
| 全部关联度 |
≤50% |
19.62 |
| 资产利润率 |
≥0.6% |
0.55 |
| 资本利润率 |
≥11% |
9.62 |
| 拨备覆盖率 |
≥150% |
278.63 |
| 资本充足率 |
≥10.5% |
13.07 |
| 优质流动性资产充足率 |
≥100% |
483.79 |
(五)风险管理情况
公司在业务经营过程中始终坚持质量、效益、速度并重的原则,在积极拓展贷款市场的同时,注重强化信贷基础管理,不断优化信贷结构,有效防范信贷风险。2025年,公司严格落实风险化解专项攻坚活动方案各项工作措施,锁定控制目标,坚持精准施策,扎实开展大额贷款逐笔突破攻坚、小额贷款全员清收攻坚、延期贷款限期出清攻坚、诉讼执行质效提升攻坚、抵债资产加快转让攻坚等六大攻坚活动,贷款风险得到有效管控。报告期末,按五级分类口径不良贷款余额18809万元,不良贷款占比2.09%,较年初上升0.13个百分点。
1.资本管理情况
本行董事会认真履行资本管理的首要任务,结合国家经济金融形势及本地区经济发展状况,制定了与本行业务发展战略相适应的资本充足目标,明确了资本管理和监测部门,负责资本管理制度的审批,确保了资本管理政策和控制措施有效,每半年听取一次相关部门对资本充足情况、评估情况等报告。
2.市场风险管理情况
本行董事会认真履行市场风险管理责任,负责审批市场风险管理的战略、政策和程序,督促高级管理层采取必要的措施识别、计量、监测和控制市场风险,每季听取高管层对市场风险评估报告,监控和评价市场风险管理的全面性、有效性以及高级管理层在市场风险管理方面的履职情况。针对对本行影响最大的市场利率风险,组织成立了利率定价委员会,对利率定价进行分析、指导和审批。
3.流动性风险管理情况
本行董事会认真履行流动性风险管理责任,负责审核批准了本行流动性风险管理策略,听取了高管层对流动性风险监测情况的报告,对流动性风险实施、管理和控制情况进行了审议和评价。对流动性风险水平、管理状况及其重大变化进行了持续关注。审批了本行流动性风险信息披露内容,确保了披露信息的真实性和准确性。
4.全面风险管理情况
本行董事会把风险管理贯穿决策、执行和监督的全过程,覆盖所有业务、岗位和操作环节。逐步实现了从部门风险管理向全面风险管理转变、从现实风险向潜在的风险转变、从风险的事后处置向风险的事前预警转变、从风险资产的管理向资产风险的管理转变。
三、关联方关系及重大关联交易
(一)关联方关系
1.报告期末持有公司5%及以上股份的股东名称及持股情况:
| 股东名称 |
持股数量(万股) |
持股比例(%) |
| 长阳清江水务投资控股集团有限公司 |
3000.00 |
9.09 |
| 长阳清江投资发展有限公司 |
2700.00 |
8.18 |
| 湖北三峡农村商业银行股份有限公司 |
2423.76 |
7.34 |
| 湖北枝江农村商业银行股份有限公司 |
2423.76 |
7.34 |
| 湖北当阳农村商业银行股份有限公司 |
1963.55 |
5.95 |
| 深圳市汉正科技有限公司 |
1963.55 |
5.95 |
| 深圳市绿海城集团有限公司 |
1963.55 |
5.95 |
| 合计 |
16438.1576 |
49.80 |
2.子公司和联营企业
报告期内,本公司无子公司和联营企业。
3.其他关联方
其他关联方包括关键管理人员以及关键管理人员或与其关系密切的家庭成员控制、共同控制或施加重大影响的企业。截至报告期末,本行法人关联方31户,自然人关联方337户。
(二)关联交易
本行在日常业务过程中与关联方发生包括吸收存款和发放贷款等在内的交易,均坚持公开、公平、公正原则,严格按照相关法律法规、行业信贷政策规定和信贷业务操作流程办理,不存在利用关联关系取得优于一般客户条件获得信贷支持的情况。截至报告期末,全行法人关联方户数31户,自然人关联方户数337户,全部关联方余额19230.56万元,均为授信类业务,其中法人关联方关联交易余额18262万元,自然人关联方关联交易余额968.56万元,本行授信类关联交易风险分类结果均为正常,业务质量保持良好。在关联方管理方面,已全面覆盖本行股东、高管、董事及监事等群体,股权关联方穿透管理严格遵循监管部门规定。
四、内部控制制度的完整性、合理性与有效性说明
公司根据《公司法》《商业银行法》《银行业监督管理法》《商业银行内部控制指引》等相关法律法规的要求,在加大业务市场拓展的同时,始终将内控制度建设作为“生命线工程”来抓,不断完善公司治理结构和内部控制制度,努力实现对各项业务经营管理全方位覆盖和全过程控制,着力推进“合规银行”建设。公司成立以来多次组织开展各类业务培训和警示教育活动,推动各类内控制度的落实,严格规范员工业务操作行为,切实提高员工遵章守制意识,制度执行力得到明显提高。
五、报告期内投资情况
(一)报告期末,持有各类债券532760.30万元,同比增加31613.66万元,报告期内持有国债43277.78万元,政策性金融债348437.55万元,地方政府债券141044.97万元;持有同业存单39692.62万元。报告期内取得投资收益22758.51万元,同比增加120.07万元。本年度调整投资结构,合理运用富余资金,做好债券浮盈兑现,报告期内债券利息收入和投资差价收入同比增加787.64万元。
(二)报告期内,金融机构往来收入4025.83万元,同比减少924.82万元。其中:存放同业利息收入397.15万元,省联社和三峡农商银行利息收入604.19万元,买入返售金融资产利息收入110.73万元,存放中国人民银行准备金利息收入1174.81万元,转贴现收入1502.50万元,其他收入(含债券借贷利息收入)236.46万元。
六、领导班子2025年工资及2022年合规工资情况
(一)2025年领导班子人员工资
根据《关于印发 <市县农商行工资总额管理办法> 等十个制度的通知》(鄂农信发〔2019〕13号)和《关于2025年度工资合规审核的意见》(鄂农信办复〔2026〕7号),省联社经对我行2025年度经营业绩、薪酬合规性审核,审核领导班子人员薪酬总额不超过483.31万元(含5名督导员,共12人),其中在岗领导班子合规工资107.75万元。工资包括基础工资、绩效工资和各项津补贴、专项奖金。
(二)2022年领导班子人员合规工资
根据三峡农商银行《关于对长阳农商银行2022年度工资合规审核的意见》等文件要求,“对市县行领导人员合规工资实行延期支付,延期支付期限为3年,期满后一次性兑付”。2022年扣留领导班子人员延期支付绩效工资65.25万元。考核期满后根据审计结论进行兑付。
七、2026年度的经营目标
(一)营销目标。存款净增7亿元,贷款净增5亿元。
(二)风控目标。全行不良贷款率控制在2%以内。
(三)管理目标。全年贷款到期收回率达到99%以上。
(四)财务目标。全年净利润8500万元;主要监管指标中资产利润率0.60%,资本利润率11.00%,资本充足率12.50%。
(五)安全目标。确保不发生案件、重大违规事件和重大责任事故。
第六章 小微企业金融服务情况
一、机构建设情况
截至2025年末,本行所辖营业网点20个(15个乡镇支行、1个营业部及4个城区支行),其中小微专营机构20个,小微企业金融服务机构覆盖面达100%。
为进一步提高小微企业金融服务质效,本行设立了小微金融部,在20个支行设立了小微金融专门服务团队,对全行微贷业务实施条线管理,小微金融部主要负责微贷业务经营计划、营销支持、市场开发、制度建设、产品设计、人员培训、风险防控、考核督办、权限内微贷贷款审查审批、微贷用信审批、协助指导网点开展贷款调查和贷后检查等;支行风险经理任微贷主办客户经理,承担微贷业务从调查至发放各个环节的工作,同时各支行行长为微贷协办客户经理,与主办客户经理形成AB角,微贷客户经理的人员管理、考核由支行负责。
二、贷款投放及普惠金融服务情况
(一)贷款投放情况
截至2025年末,全行贷款90.08亿元,比年初净增7.01亿元 ,增幅8.43%,同比多增0.47亿元。涉农贷款57.56亿元,占各项贷款余额的63.90%,增速6.66%。
(二)普惠金融情况
截至2025年末,我行普惠型小微企业贷款余额41.35亿元,比年初净增4.09亿元,增速10.98%;普惠型小微企业贷款户数6845户,比年初减少178户;普惠型小微企业贷款平均利率比年初下降0.26个百分点;普惠型小微企业贷款不良率2.36%,小微企业贷款“两增两控”达到监管考核目标;普惠型农户贷款和普惠型小微企业贷款53.40亿元,增速6.57%,实现了持续增长的目标。
第七章 企业社会责任
2025年,长阳农商银行深入贯彻落实《中国银行业金融机构企业社会责任指引》要求,坚守“立足本土、服务县域、支农支小”的市场定位,将企业社会责任融入发展战略、治理结构、企业文化和业务流程全过程,聚焦经济责任、社会责任、环境责任三大维度,兼顾股东、员工、消费者、社区、政府等多方利益相关者诉求,以务实举措践行金融使命,助力长阳县域经济社会高质量发展,彰显本土法人金融机构的责任与担当。
一、坚守经济责任,夯实县域发展金融根基
一是稳健经营筑牢发展底线。2025年,本行严格遵守《中华人民共和国公司法》《中华人民共和国商业银行法》等法律法规,完善公司治理结构,加强内控体系建设,严格关联交易管理,强化金融风险防控,实现资产质量稳步提升、经营效益持续向好。全年实现各项存款余额139.353亿元,较年初增加7.65亿元,市场占比47.13%;各项贷款余额90.08亿元,较年初增加7亿元,市场占比27.58%,存贷规模持续稳居全县金融机构首位,为县域经济发展提供坚实资金保障。
二是精准赋能特色产业发展。聚焦长阳茶叶、蔬菜、中药材、木瓜等本土特色产业,深化金融产品创新,优化服务模式,推出“高山蔬菜贷”“清江民宿贷”“共同富裕贷”等定制化信贷产品,将金融服务嵌入产业链、供应链各环节。截至2025年末,本行农林牧渔业贷款余额达18.44亿元,占贷款总额的20.47%,有效激活特色产业发展动能。
三是助力市场主体纾困增效。针对小微企业、个体工商户“融资难、融资贵、融资慢”痛点,优化信贷审批流程,简化申贷资料,推出“码商e贷”“公积金e贷”等普惠型信贷产品,降低融资成本,全年累计发放小微企业贷款13.91亿元,支持830余个小微企业发展壮大。依托“党委、政府+村组社区+经营主体”三级对接网络,开展“六访六增”活动,助力1.5万户农户和小微主体缓解融资困境,推动信用资源转化为发展资金。
四是保障利益相关者权益。坚守股东利益,完善信息披露内容,定期向股东披露经营状况、重大事项等信息,确保股东特别是中小股东的知情权、参与权和监督权,努力为股东创造稳定回报;践行员工为本理念,遵循按劳分配、同工同酬原则,构建合理的激励约束机制,完善员工福利保障体系,加强员工职业培训,全年开展各类培训45场次,覆盖员工1986人次,促进员工全面发展,增强员工归属感和凝聚力。
二、践行社会责任,传递本土金融温暖力量
(一)守护金融消费者权益
严格落实金融消费者权益保护相关规定,建立“网点受理+线上反馈+专人跟进”的全流程维权机制,明确金融消费者八项权益保障标准,确保客户诉求“件件有回音、事事有着落”,2025年客户投诉办结率达100%,客户满意度达98.5%以上。完善客户信息保密制度,规范客户信息收集、使用和管理,切实保护客户隐私。以“3·15”消费者权益保护教育宣传活动为契机,开展线下宣传活动26场,发放宣传折页8000余份,线上发布金融知识推文12条,覆盖人群达1.8万余人次,深入社区、村组、商圈、企业,普及非法集资、反洗钱、征信保护、反诈等知识,通过“以案说法”揭露非法金融活动危害,引导社会公众树立正确金融观念,培育风险防范意识。
(二)推进普惠金融提质扩面
依托20家营业网点,构建覆盖全县11个乡镇的金融服务网络,推进“整村授信”工作提质增效,实现信贷服务下沉至村组、农户,让金融服务触手可及。聚焦老年人、残疾人等特殊群体,优化适老化金融服务,改造网点服务设施,设置爱心窗口、无障碍通道,组建志愿服务分队走进养老院、社区,提供上门办卡、密码重置、反诈宣传等便民服务,全年开展上门服务320余次,守护特殊群体“钱袋子”。深化返乡创业金融支持,以“春天行动”为抓手,推出财政贴息后利率低至2.5%的“创业贷”,无需抵押、审批高效,全年累计发放创业贷款2945笔、金额18.95亿元,助力2115位“新农人”返乡创业,支持830个小微企业发展,以普惠金融助力共同富裕。
(三)投身社会公益践行善举
坚守慈善初心,持续参与长阳大病关爱“壹佰基金”捐赠,2025年捐赠善款1.73万元,累计捐献款物逾110万元,为因病致贫家庭雪中送炭。积极响应救灾扶贫、扶弱济困号召,向灾区、贫困村、留守儿童及特殊学校儿童提供持续帮扶,全年开展帮扶活动18场次,捐赠物资价值8万余元。助力地方文体事业发展,独家冠名2025长阳清江半马赛事,推动全民健身理念普及,丰富群众精神文化生活,搭建银行与社会公众的沟通桥梁,增强品牌美誉度与社会凝聚力。同时,倡导员工参与志愿服务活动,组建志愿者服务队,全年开展志愿服务40余场次,服务时长超1200小时,涵盖文明创建、公益宣传、帮扶助困等领域,传递金融温暖。
(四)助力信用体系建设
主动承担信用体系建设责任,积极开展诚实守信社会宣传,深入村组、社区普及征信知识,引导和培育社会公众的信用意识,全年开展征信宣传活动22场,覆盖人群1.5万余人次。
三、履行环境责任,助力绿色可持续发展
一是深化绿色金融创新实践。积极参与“林业碳票+金融”模式创新,优化信贷结构,加大对水利、环境和公共设施管理业、绿色农业、生态旅游等绿色产业的支持力度,引导信贷资金向绿色项目倾斜,2025年末,绿色信贷余额达5.32亿元,较年初增加0.42亿元,为绿色产业发展提供低成本资金支持,助力“绿水青山”转化为“金山银山”。严格落实绿色信贷审批标准,对高污染、高耗能项目坚决不予授信,倡导对融资项目的环境影响进行独立现场调查、审核,推动绿色信贷规范发展。
二是推行低碳运营节能降耗。在全行范围内倡导绿色办公理念,减少纸质文件使用,推广电子审批、线上办公、电子对账等服务模式,全年减少纸质文件打印量约15万张,节约办公耗材成本约3万元。优化网点建设规划,采用节能设备与环保材料,更换节能灯具、节水器具等设备120余件,降低网点运营能耗;加强员工环保培训,定期开展环保知识宣传活动,提升员工环保意识,鼓励员工参与环保公益活动,推动形成绿色低碳的运营氛围。
三是加强环保宣传引导。积极主动参与环境保护实践和宣传活动,结合“世界环境日”等节点,开展环保宣传活动8场,发放环保宣传资料2000余份,普及环保知识,引导客户和社会公众树立绿色环保理念。通过信贷工具引导和鼓励客户增强环保责任意识,积极投身环保行动,为县域生态环境改善贡献金融力量。
第八章 财务会计报告
第九章 重大事项
一、重大诉讼、仲裁事项
报告期内,本公司未发生对经营活动产生重大影响的诉讼、仲裁事项。
二、重大案件、重大差错和其他损失情况
报告期内,公司无重大案件、重大差错和其他损失情况。
三、重大关联交易情况
报告期内,公司发生与持股5%以上股东的关联交易为:我行与长阳清江投资发展有限公司的关联方长阳土家族自治县国土资源投资开发有限公司发生授信类关联交易2320万元;与长阳清江水务投资控股集团有限公司的关联方长阳清源水务开发有限公司发生授信类关联交易2717万元、长阳土家族自治县清源供水有限公司发生授信类关联交易1000万元、长阳弘晟燃气有限公司发生授信类关联交易1000万元。
四、公司聘任会计师事务所情况
报告期内,公司聘请宜昌长江会计师事务有限公司承担2025年度财务报告审计服务工作。
五、公司、公司董事会及高管人员接受处罚情况
无。
我本人确保湖北长阳农村商业银行股份有限公司2025年度信息披露报告的内容真实。
湖北长阳农村商业银行股份有限公司董事长:
2026年 月 日
经审核,湖北长阳农村商业银行股份有限公司2025年度信息披露报告的内容真实。
国家金融监督管理总局长阳监管支局局长:
2026年 月 日

信用卡服务热线:40081-96568
综合业务服务热线:96568(省内) 027-96568(省外)
人行投诉电话:12363 银监局投诉电话:12378
地址:武汉市武昌区水果湖街中北路86号7栋(楚河 汉街总部国际G栋)
邮编:430070 投诉电话:96568
 全国服务热线:96568


